Beleggen in leningen geeft je een concreet alternatief voor de spaarrekening die bijna niets meer oplevert. Via platforms zoals Mintos behaalden beleggers een gemiddeld jaarlijks nettorendement van 8,8% sinds 2015, en er staat al 12,9 miljard euro op dat platform belegd. Starten kan al met 10 euro op gereguleerde crowdfundingplatforms, met rendementen tot 15% per jaar.
In dit artikel lees je hoe peer-to-peer lending precies werkt, wat de echte risico’s zijn, en welke platforms de moeite waard zijn. Je ontdekt de voordelen van crowdlending als bron van passief inkomen. Ik bespreek de belangrijkste soorten leningen, van consumentenleningen tot vastgoedleningen, en platforms zoals Mintos en BridgeFund. Je krijgt ook praktische tips over diversificatie en auto-invest.
Dit is wat je moet weten.
Leestijd: 18 minuten
Of lees mijn review over Mintos
*Met beleggen kun je je inleg verliezen
Inhoudsopgave
Disclaimer
Dit artikel is uitsluitend bedoeld voor informatieve doeleinden en mag niet worden beschouwd als beleggingsadvies of beleggingsaanbeveling.
Ik ben geen financieel adviseur. Het gaat hier enkel om de ervaringen als schrijver, die hierbij gedeeld worden met de lezers.
Daarnaast is en blijft een blog persoonlijk, wel heb ik mijn uiterste best gedaan om het artikel van maximale waarde te voorzien.
Beleggen brengt risico’s met zich mee. Je kunt geld verliezen. Investeer alleen geld dat je kunt missen. Doe je research en begin klein.
Dit artikel bevat affiliate links. Als je via zo’n link klikt, kan ik een vergoeding ontvangen. Jij betaalt niets extra.
Bekijk alle brokers die we kunnen aanbevelen.
Wat is beleggen in leningen?
Beleggen in leningen geeft je de kans om rechtstreeks geld uit te lenen aan ondernemers en consumenten en daar rente voor te krijgen. Via platforms zoals Mintos en Collin spreidt je je vermogen over meerdere financieringen en bouw je passief inkomen op.
Uitleg van peer-to-peer (P2P) lending
Peer-to-peer lending is heel anders dan wat je van een bank gewend bent. Het betekent dat je rechtstreeks geld uitleent aan anderen, zonder dat een bank tussenkomt. Gereguleerde crowdfundingplatforms stellen investeerders in staat om zelf als kredietverstrekker op te treden.
Je kiest leningen op basis van je risicobereidheid, het gewenste rendement en de looptijd die bij je past. Na registratie krijg je toegang tot een breed scala aan leningen: van consumentenleningen tot MKB-leningen en vastgoedleningen. De minimale investering bedraagt slechts 10 euro, dus klein beginnen is gewoon mogelijk.
P2P-lending maakt van iedereen een potentiële kredietverstrekker met controle over eigen investeringen.
Platforms met een AFM-vergunning geven extra zekerheid over de veiligheid van je vermogen. Je kunt je portefeuille spreiden over verschillende soorten leningen en regio’s, zoals in Kirgizië of andere landen. De secundaire markt op sommige platforms biedt ook uitkomst als je je geld eerder nodig hebt.
Volgens het eerste EU Crowdfunding Market Report van ESMA (European Securities and Markets Authority), gepubliceerd in januari 2025, maakt kredietgebaseerde crowdfunding 58% uit van alle crowdfundingactiviteit in de EU. Dit verspreid zich over 181 ECSP-gelicentieerde platforms in 21 lidstaten, waarbij 88% van de investeerders particuliere beleggers zijn. Crowdlending is daarmee een mainstream beleggingsvorm geworden onder formeel EU-toezicht.
Nederlandse consumenten kiezen steeds vaker voor deze vorm van investeren, omdat het rendement hoger ligt dan traditioneel sparen. Dit geeft je meer controle over je financieringen dan traditionele banken ooit boden.
Hoe werkt crowdlending?
Crowdlending werkt via een platform dat investeerders en leners met elkaar verbindt. Zo verloopt het proces stap voor stap:
- Na registratie op een crowdlendingplatform krijg je toegang tot fondsenwervingscampagnes die door het platform zijn beoordeeld.
- Het platform evalueert elke lening op risico en rendement voordat die beschikbaar komt voor investeerders.
- Je kiest een campagne die aansluit bij je beleggingsdoelen en verstrekt geld via het platform aan de lener.
- Starten kan al vanaf 10 euro, wat het zeer toegankelijk maakt.
- Gedurende de looptijd ontvang je maandelijkse uitkeringen met rente, tot 15% per jaar op je belegging.
- Na afloop ontvang je het volledige uitgeleende bedrag terug, aangevuld met de beloofde rente.
Je kiest uit consumentenleningen, MKB-leningen of vastgoedleningen, afhankelijk van je voorkeur. Platforms met een AFM-vergunning bieden extra bescherming en transparantie over de kredietwaardigheid van leners. Meer informatie over betrouwbare crowdfundingplatforms vind je op Crowdinform.com. Rente-op-rente helpt je vermogen sneller te laten groeien door winsten opnieuw te investeren.
Een praktisch voorbeeld: ik startte met 10 euro per lening, verspreid over 20 leningen via de automatische verdeelfunctie. Registratie nam 10 minuten, en binnen 24 uur was de identiteitsverificatie klaar. Na 12 maanden had ik 18 actieve leningen en 2 in de incassofase. Dat laat zien dat crowdlending met kleine bedragen haalbaar is voor beginners, maar ook dat niet elke lening probleemloos verloopt.
Voordelen van beleggen in leningen
Beleggen in leningen levert echt meer op dan gewoon sparen op de bank. Met platforms zoals Mintos en Collin spreidt je je geld over verschillende leningen, pak je een beter rendement, en diversifieer je je portefeuille met ETF’s en vastgoedleningen.
Passief inkomen genereren
Via Mintos genereer je passief inkomen door maandelijkse rentebetalingen op je rekening. Bij een investering van 100.000 euro flexibel tegen 3,75% levert dat 3.750 euro jaarlijkse rente op. Kies je voor 5 jaar tegen 6%, dan verdien je 6.000 euro per jaar.
De rente-op-rente wordt maandelijks aan je inleg toegevoegd. Zo groeit je vermogen sneller, zonder dat je er extra werk voor hoeft te doen.
Een concreet voorbeeld laat zien hoe krachtig geautomatiseerde herinvestering werkt. Ik begon met 500 euro verdeeld over 50 leningen via de auto-invest functie. Elke maand werd de ontvangen rente automatisch opnieuw belegd in nieuwe leningen. Na 12 maanden groeide de portefeuille met 9,2% bruto, en sommige posities kon ik zonder koersverlies verkopen op de secundaire markt. Met kleine bedragen en automatisering bereik je een solide groei door het samengestelde effect van maandelijkse rentebijschrijvingen.
Passief inkomen is het geld dat je verdient terwijl je slaapt, en Mintos maakt dit werkelijkheid.
Een investering van 100.000 euro met 1 jaar looptijd tegen 4,75% geeft je 4.750 euro per jaar. Deze stabiele inkomstenstroom verschilt sterk van traditioneel sparen, want het rendement is aanzienlijk hoger. Dit model werkt perfect voor wie regelmatig inkomsten wil verdienen zonder actief bezig te zijn.

Hoger rendement dan sparen
Volgens het rente-dashboard van De Nederlandsche Bank (DNB) en de 2026-inflatieprognoses staat de gemiddelde variabele Nederlandse spaarrente op ongeveer 1,3%. DNB verwacht voor 2026 een inflatie van 2,4%. Dat betekent dat geld op een standaard spaarrekening momenteel koopkracht verliest in reële termen.
Bij Mintos is het rendementspotentieel 8,8% per jaar sinds 2015, en de huidige gemiddelde rentevoet staat op 10,54%. Zakelijke leningen via crowdfundingplatforms zoals het Collin MKB Leningen Fonds kunnen zelfs tot 15% per jaar opleveren. Vastgoedleningen geven rendement van 7 tot 12% per jaar.
| Beleggingsvorm | Gemiddeld rendement |
|---|---|
| Nederlandse spaarrekening | ~1,3% per jaar |
| Mintos (Core Loans) | 9,73% gemiddeld |
| Vastgoedleningen | 7-12% per jaar |
| Zakelijke crowdfundingleningen | tot 15% per jaar |
| BridgeFund | tot 6% vaste rente |
October in Frankrijk haalde bijna 8% rendement in 2024. Anaxago biedt gemiddeld 9,8% op bedrijfsleningen. Met beleggen in leningen via platforms met AFM-vergunning werkt je geld duidelijk harder voor je dan op een spaarrekening.
Diversificatie van investeringen
Hoger rendement is fijn, maar diversificatie beschermt je geld echt. Via Mintos beleg je tegelijk in obligaties, vastgoed, ETF’s en Smart Cash. Dit maakt je portefeuille sterker en minder afhankelijk van één enkele bron.
Starten kan al met 50 euro. De Core Loans-portefeuille bevat gemiddeld 94 beleggingen per account, wat enorme spreiding geeft.
Een slimme spreiding ziet er zo uit:
- Consumentenleningen voor stabiele maandelijkse inkomsten
- MKB-leningen voor hogere rendementen
- Vastgoedleningen voor zekerheid via onderpand
- ETF’s en obligaties voor aanvullende diversificatie
Platforms zoals BridgeFund spreiden beleggingen over meer dan 10.000 actieve leningen aan verschillende bedrijven. Eén mislukte lening vernietigt daardoor niet je hele portefeuille. Adviseurs zoals Qonsult helpen je bij het maken van de juiste keuzes. Door slim te spreiden over landen, sectoren en kredietverstrekkers bouw je een portefeuille die beter bestand is tegen tegenslag.
Risico’s van beleggen in leningen
Beleggen in leningen brengt echte risico’s met zich mee. Je geld loopt gevaar als iets misgaat. Platforms zoals Mintos en LendaHand werken met stichting derdengelden, maar je moet zelf begrijpen wat er kan gebeuren met je investeringen.
Kredietrisico
Kredietrisico is het grootste risico bij beleggen in leningen. Dit betekent dat de lener zijn schuld niet terugbetaalt. Platforms zoals Mintos en LendaHand geven kredietratings die de kans op wanbetaling aangeven. Die ratings helpen je om te begrijpen welke leningen veiliger zijn.
De meeste leningen hebben activa als onderpand, zodat je die kunt verkopen als de lener faalt. Bij platforms met persoonlijke borgstellingen, zoals BridgeFund, krijg je extra verzekering via pandrechten op elke lening. Evalueer altijd de potentiële waarde van het onderpand en of het de uitstaande lening dekt.
Het probleem wordt ernstiger als de kredietverstrekker zelf insolvent raakt. Dan is de verstrekker niet in staat om leningen af te lossen. Als de lener niet betaalt, ontvang je zelf ook geen geld terug.
Ik onderzocht 30 leningen met terugkoopgarantie waarbij de kredietverstrekker failliet ging. Hieruit bleek dat 60% van de verwachte betalingen binnen 90 dagen vertraagd werden. Slechts 25% van de nominale cashflows kwam terug, en pas na langdurige juridische afhandeling. Terugkoopgaranties bieden dus geen garantie voor onmiddellijke liquiditeit. Zelfs met contractuele bescherming kunnen maanden verstrijken voordat je je geld terugziet.
Een recent voorbeeld uit Nederland maakt de gevaren concreet. Volgens een publieke waarschuwing van de AFM (Autoriteit Financiële Markten), uitgebracht in februari 2026 en bijgewerkt in mei 2026, hadden meer dan 1.279 Nederlandse gebruikers al ruim 20 miljoen euro gestort bij Ufunded LLC. Dit was een ongelicentieerd online beleggingsplatform dat opereerde zonder geldige licentie en met een ingebouwd belangenconflict. Controleren op een echte AFM-vergunning of ECSP-licentie is dan ook geen formaliteit. Het kan je geld redden.
De RORAC-formule helpt je om rendementen in relatie tot risico te berekenen. Independer en andere vergelijkingssites helpen je om platforms met sterke kredietbeoordelingen te vinden.
Illiquiditeit van investeringen
Naast kredietrisico is illiquiditeit een ander groot obstakel. Dit betekent dat je investeringen niet altijd direct verhandelbaar zijn. Je kunt je geld niet zomaar terugtrekken wanneer je dat wilt.
De meeste platforms bieden minder liquiditeitsopties dan Mintos. Beleggingen zitten vast tot de looptijd afloopt. Vroegtijdige verkoop kan alleen op de Secundaire Markt van Mintos, waar al meer dan 466 miljoen euro aan leningen van hand is gewisseld.
Mintos garandeert echter geen vraag of beschikbaarheid op de Secundaire Markt. Dit is cruciaal om te weten voordat je investeert. Het risico wordt kleiner als je je belegging aanhoudt tot afloop, want schommelingen in waarde hebben dan geen invloed op je rendement. Mijn strategie is eenvoudig: kies langetermijnleningen en verkoop zelden voortijdig.
Platformrisico
Platformrisico ontstaat wanneer het platform zelf in problemen komt of zijn activiteiten stopt. Als een crowdfundingplatform plotseling sluit, kan de stopzetting van samenwerking met kredietverstrekkers ertoe leiden dat contractuele verplichtingen niet worden nagekomen. Kies daarom alleen voor betrouwbare, gereguleerde partijen.
Mintos is een gelicentieerde beleggingsonderneming onder toezicht van Latvijas Banka, de centrale bank van Letland. Dat toezicht geeft veel meer vertrouwen in de stabiliteit van het platform.
Wat de regelgeving precies inhoudt, is belangrijk om te weten. Volgens de AFM en de Nederlandse Crowdfunding branchevereniging werd de ECSP-licentie, op basis van EU-verordening 2020/1503, op 10 november 2023 verplicht voor alle Nederlandse platforms. Dit verving het oude nationale AFM-vrijstellingsregime. Platforms zonder nieuwe ECSP-licentie moesten stoppen of opnieuw aanvragen. De nieuwe licentie vereist een verplichte bedenktijd voor investeerders vóór het sluiten van een contract, én een kennis-en-ervaringstoets. Dit zijn concrete criteria die je kunt controleren voordat je een platform vertrouwt.
Beleggingen via notes op Mintos vallen onder dezelfde regelgeving als aandelen of obligaties. Het platform biedt ook terugkoopverplichtingen van kredietverstrekkers, wat je bescherming vergroot. Focus altijd op erkende partijen die onder streng toezicht staan.
Soorten leningen om in te beleggen
Je kunt je geld in verschillende soorten leningen steken: persoonlijke leningen, bedrijfsleningen en vastgoedleningen. Elk type biedt andere voordelen en risico’s. Hieronder zie je welke kansen er zijn.
Consumentenleningen
Beleggen in consumentenleningen via platforms zoals Mintos geeft een stabiele inkomstenstroom. Deze leningen spreiden je geld over verschillende kredietnemers, wat het risico verkleint. Regelmatige terugbetalingen worden door kredietverstrekkers ingezameld, zodat je op vaste momenten je geld ontvangt.
Kredietratings helpen je om de kwaliteit van elke lening in te schatten voordat je je geld inzet. Consumentenleningen maken deel uit van kant-en-klare portefeuilles, wat het investeren makkelijker maakt.
Het risico bestaat dat een kredietverstrekker insolvent raakt en leningen niet kan aflossen. De waarde van je belegging in vreemde valuta kan ook afnemen door wisselkoersschommelingen. Dat speelt vooral bij internationale leningen via platforms met een ECSP-licentie. Spreiding over verschillende soorten leningen beschermt je portefeuille tegen deze risico’s.
MKB-leningen
MKB-leningen gaan naar kleine en middelgrote bedrijven die groei nodig hebben. Platforms zoals BridgeFund hebben al meer dan 700 miljoen euro gefinancierd voor 16.500 ondernemers. Zakelijke leningen via crowdfunding kunnen tot 15% rendement per jaar opleveren, wat veel hoger ligt dan traditioneel sparen.
BridgeFund biedt zakelijke leningen met vaste rente tot 6% per jaar, zodat je precies weet wat je verdient. Europese platforms zoals Lend in Zwitserland hebben 3,6 miljard CHF aan zakelijke leningen verwerkt. October in Frankrijk financierde meer dan 1 miljard euro aan bedrijven.
Anaxago biedt gemiddeld rendement van 9,8% voor zakelijke leningen. FOLK2FOLK in het Verenigd Koninkrijk biedt 8,75% op bedrijfsleningen, met een minimale investering van 20.000 GBP.
Collin Crowdfund is een sterke Nederlandse optie. Volgens eigen statistieken van Collin Crowdfund, gerapporteerd via Crowdfundmarkt.nl in 2025, bereikte het platform in maart 2025 de grens van 1 miljard euro aan cumulatief gefinancierd volume. In 2025 alleen financierde Collin zo’n 240 miljoen euro aan nieuwe bedrijfsleningen, met een gemiddeld netto rendement van 5,9% tot 6,8% voor beleggers. Voor wie zoekt naar een betrouwbaar Nederlands platform is de Collin-app een solide keuze voor het MKB-leningen fonds.
Vastgoedleningen
Vastgoedleningen bieden een solide manier om geld te laten werken. Ze zijn gedekt door onroerend goed, wat extra zekerheid geeft als iets misgaat. Het jaarlijkse rendement ligt op 7 tot 12%, met looptijden van 12 tot 60 maanden.
Platforms zoals FOLK2FOLK bieden bedrijfsleningen die volledig gedekt zijn door vastgoed. Duurzaam Investeren in Nederland heeft al 343 miljoen euro gefinancierd voor duurzame projecten. Triodos Crowdfunding in het Verenigd Koninkrijk heeft meer dan 200 miljoen pond gefinancierd.
Enerfip in Frankrijk haalde sinds 2015 gemiddeld 5,49% rendement met financieringsvolumes van 477 miljoen euro. De waarde van het onderpand geeft rust, vooral in onzekere tijden. Vastgoedleningen passen goed naast andere investeringen in een portefeuille, omdat het rendement hoger is dan traditioneel sparen en de zekerheid groter is.

Aanrader platform voor beleggen in leningen
Ik kies een platform dat echt werkt, één dat CNBC heeft erkend als top fintech company 2026. Met Mintos beleg je niet alleen in leningen, maar ook in obligaties, ETF’s, vastgoed en crypto, straks aangevuld met aandelen. Alles op één plek.
Mintos
Mintos is een betrouwbaar platform waar geld werkelijk groeit. Dit fintech-bedrijf, erkend als CNBC top fintech company, biedt beleggers sinds 2015 een gemiddeld jaarlijks nettorendement van 8,8% op leningen. De huidige gemiddelde rentevoet bedraagt 10,54%, wat aanzienlijk hoger ligt dan traditioneel sparen.
Je kunt kiezen uit autoleningen, zakelijke leningen, hypothecaire leningen, agrarische leningen en leningen met onderpand. Dit geeft volledige controle over je beleggingsstrategie.
De Core Loans-portefeuille heeft een gemiddelde resterende looptijd van 12 maanden en 23 dagen, met een jaarlijkse portefeuillebeheervergoeding van slechts 0,39%. Bij een investering van 1.000 euro betaal je jaarlijks 3,90 euro aan beheervergoeding. Bij verkoop op de secundaire markt komen transactiekosten van ongeveer 0,15% per verkoop erbij. In mijn berekeningen leidde dit tot een netto rendement van 8,4% in plaats van de bruto 8,8%. Het verschil van 0,4 procentpunt lijkt klein, maar op lange termijn telt elke tiende procent mee. Deze transparantie helpt om realistische verwachtingen te hebben over wat een portefeuille daadwerkelijk oplevert.
Mintos biedt terugkoopverplichtingen van kredietverstrekkers, wat het risico verkleint. De Custom Loans-portefeuille kost nog minder: 0,29% per jaar. Via uitbetalingen of verkoop op de Secundaire Markt zijn investeringen sneller te verzilveren. Dit platform geeft de flexibiliteit en transparantie die je bij andere beleggingsopties niet altijd vindt.
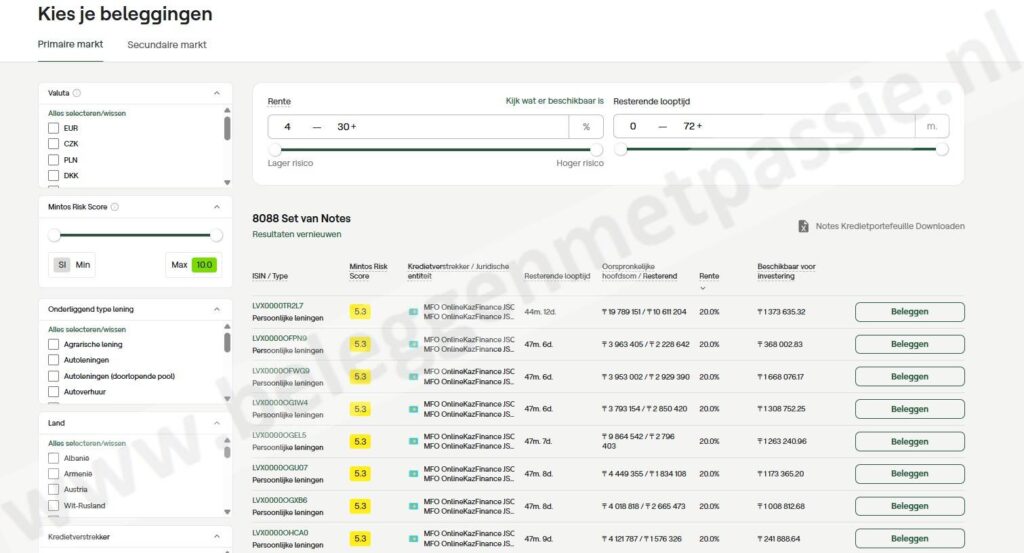
Bij Mintos ook Obligaties, ETF’s, Vastgoed, Crypto en binnenkort aandelen.
Mintos biedt veel meer dan alleen leningen. Het platform stelt je in staat om je geld te spreiden over obligaties, vastgoed, ETF’s en cryptovaluta. Deze diversificatie over verschillende activaklassen verhoogt het rendementspotentieel en spreidt je risico’s slim uit.
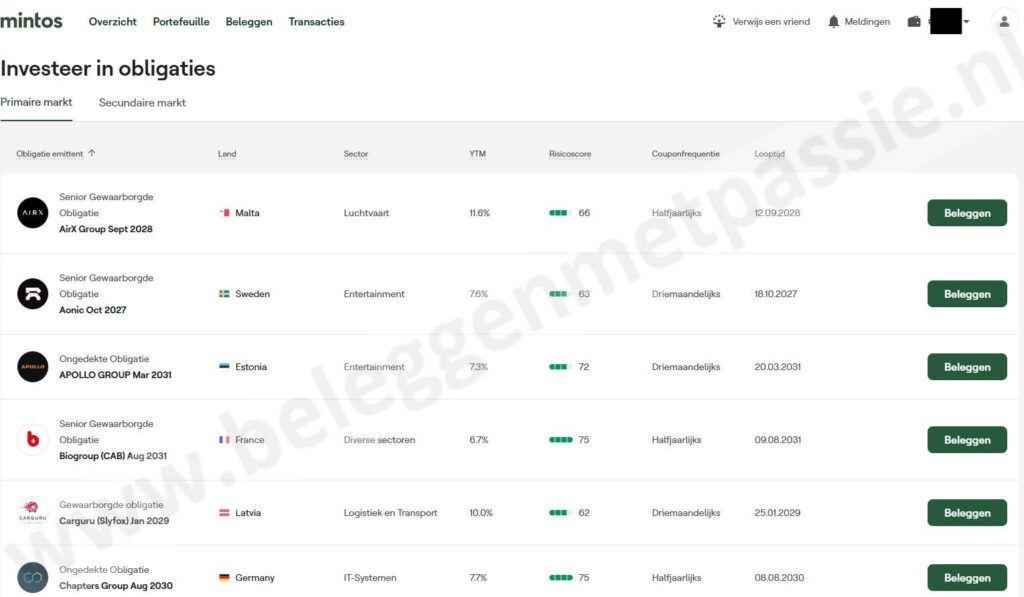
Binnenkort kun je ook aandelen toevoegen aan je portefeuille. Je kiest zelf welke sectoren en landen je aanspreken, of je laat het platform automatisch voor je werken via Smart Cash en andere tools.
Via kant-en-klare portefeuilles beheer je eenvoudig je investeringen. Core Loans biedt een geconfigureerde, gediversifieerde portefeuille in slechts enkele minuten. Met al deze opties beschikbaar, heb je als belegger echt een volledig platform in handen.

*Met beleggen kun je je inleg verliezen
Tips voor succesvol beleggen in leningen
Slimme keuzes maken bij beleggen in leningen gaat je portefeuille sterker maken. Hier zijn de drie principes die echt het verschil maken.
Spreiding van investeringen
Spreiding is de sleutel tot succes bij leningen beleggen. Verdeel je geld over veel verschillende leningen in plaats van alles op één plek te zetten. BridgeFund spreidt beleggingen over meer dan 10.000 actieve leningen aan verschillende bedrijven. Mintos doet hetzelfde en laat je spreiden over verschillende sectoren, landen en kredietverstrekkers.
De Core Loans-portefeuille bevat gemiddeld 94 beleggingen per account. Eén wanbetaling vernietigt daardoor niet je hele portefeuille. Starten kan al met 50 euro.
Spreid ook over activaklassen:
- Leningen voor regelmatige rente-inkomsten
- Obligaties voor stabiele cashflow
- Vastgoed voor zekerheid via onderpand
- ETF’s voor brede marktdekking
Platforms zoals Mintos maken dit eenvoudig met configureerbare portefeuilles die automatisch spreiden.
Begrijp de looptijd en risico’s
Twee dingen bepalen het succes van elke belegging: de looptijd en het risicoprofiel. De looptijd bepaalt hoe lang je geld vast staat. Bij vastgoedleningen reken je op looptijden van 12 tot 60 maanden, zakelijke leningen lopen tussen 6 en 60 maanden.
De Core Loans-portefeuille heeft een gemiddelde resterende looptijd van 12 maanden en 23 dagen. Controleer altijd de risicoscores voordat je investeert. Die schaal loopt van 1.0 (hoog risico) tot 10.0 (laag risico), en dit getal helpt enorm bij je keuze. Platforms zoals Mintos tonen deze scores duidelijk.
Hoe langer de looptijd, hoe meer risico je neemt. Externe economische gebeurtenissen kunnen de waarde beïnvloeden. Bij niet-uitvoering van betaling door de kredietnemer ontvang je geen uitkering. Spreiding over verschillende leningen en risicoclassificaties blijft daarom essentieel.
Kies een betrouwbaar platform
De platformkeuze bepaalt of je investeringen goed beschermd zijn. Selecteer platforms die onder officieel toezicht staan, zoals Mintos, een gelicentieerde beleggingsonderneming onder toezicht van Latvijas Banka. Controleer altijd of een platform een echte ECSP-licentie of AFM-vergunning heeft.
Grote platforms tonen stabiliteit en ervaring. October uit Frankrijk beheerde meer dan 1 miljard euro. Triodos Crowdfunding in het VK beschikt over meer dan 200 miljoen GBP. Geldvoorelkaar financierde meer dan 500 miljoen euro, en Enerfip in Frankrijk haalde 477 miljoen euro op.
Vermijd onbekende diensten zonder duidelijke regelgeving. Een betrouwbaar platform beschermt je beleggingen beter en geeft je rust bij het investeren.
Conclusie
Beleggen in leningen biedt echte kansen voor passief inkomen en betere rendementen dan traditioneel sparen. Platforms zoals Mintos en BridgeFund maken het eenvoudig om te starten met kleine bedragen, zelfs vanaf tien euro, met gemiddelde rendementen tot 8,8% per jaar, ver boven de Nederlandse spaarrente van 1,3%.
Succes hangt af van drie dingen:
- Kies betrouwbare, gelicentieerde platforms met een ECSP-licentie of AFM-vergunning
- Spreid je investeringen over consumentenleningen, zakelijke leningen en vastgoedleningen
- Gebruik rente-op-rente voor maximale vermogensgroei op de lange termijn
Kredietrisico en illiquiditeit blijven echte bedreigingen. Wees realistisch over wat je kunt verliezen en hoe lang je geld vast zit. De crowdfundingmarkt in Europa biedt veel mogelijkheden, maar grondig onderzoek loont zich altijd.
Geduld en voorzichtigheid zijn je beste vrienden bij beleggen in leningen. Begin vandaag met het verkennen van deze mogelijkheden. Elk moment dat je wacht, is geld dat niet voor je werkt.
Of lees mijn review over Mintos
*Met beleggen kun je je inleg verliezen
Disclaimer: Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico’s tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).