Deze Mintos review legt uit hoe beleggen bij Mintos werkt en wat je er realistisch van mag verwachten. Mintos is een Europees investeringsplatform met meer dan 700.000 gebruikers en meer dan 800 miljoen euro aan beheerd vermogen.
Het platform biedt P2P-lending, obligaties, vastgoed en ETF’s op één plek. Je kunt beginnen met kleine bedragen en je portefeuille rustig opbouwen.
Hieronder lees je hoe het werkt, wat het kost, welk rendement realistisch is en welke risico’s je meeneemt. Zo maak je een weloverwogen keuze.
Leestijd: 17 minuten
*Met beleggen kun je je inleg verliezen
Inhoudsopgave
Disclaimer
Dit artikel is uitsluitend bedoeld voor informatieve doeleinden en mag niet worden beschouwd als beleggingsadvies of beleggingsaanbeveling.
Ik ben geen financieel adviseur. Het gaat hier enkel om de ervaringen als schrijver, die hierbij gedeeld worden met de lezers.
Daarnaast is en blijft een blog persoonlijk, wel heb ik mijn uiterste best gedaan om het artikel van maximale waarde te voorzien.
Beleggen brengt risico’s met zich mee. Je kunt geld verliezen. Investeer alleen geld dat je kunt missen. Doe je research en begin klein.
Dit artikel bevat affiliate links. Als je via zo’n link klikt, kan ik een vergoeding ontvangen. Jij betaalt niets extra.
Bekijk alle brokers die we kunnen aanbevelen.
Wat is Mintos?
Mintos is een beleggingsplatform waar je geld uitleent aan mensen en bedrijven over de hele wereld. Je verdient rente op die leningen. Dit heet P2P-lending en het werkt anders dan traditioneel banksparen.
Daarnaast heeft Mintos momenteel 700K+ geregistreerde gebruikers en €800 mln.+ activa onder beheer, ook zijn ze een gereguleerde beleggingsonderneming onder MiFID en bieden ondersteuning in 11 talen waaronder Nederlands.
Uitleg over P2P-lending
P2P-lending werkt simpel. Via een platform zoals Mintos geef je geld uit aan mensen of bedrijven. Zij betalen je terug met rente. Dit systeem verbindt beleggers rechtstreeks met leners, zonder tussenkomst van een bank.
Je verdient passief inkomen via aflossingen en rentebetalingen. Het platform regelt dat alles transparant verloopt.
Spaarrentes liggen in Nederland in 2026 gemiddeld op slechts 2,01 procent. Grote banken betalen vaak maar 1,25 tot 1,40 procent. Volgens vergelijkingssites zoals Spaarrentesvergelijken.net en Geld.nl halen zelfs de hoogste spaarrentes maximaal 3,5 tot 3,65 procent. Dat verschil maakt het de moeite waard om te kijken of P2P-lending een betere optie is voor jou.
Je selecteert zelf welke leningen je wilt financieren, of je laat een automatisch systeem dit voor je doen. Ik kies er soms voor om handmatig leningen te selecteren uit meer dan 12.000 beschikbare opties. Vaker gebruik ik automatische portefeuilles voor spreiding.
Je kunt ook Notes kiezen. Dit zijn bundels van 6 tot 20 leningen tegelijk voor extra risicospreiding. De terugkoopverplichting van Mintos biedt daarboven nog extra zekerheid.
Mintos: Een multi-asset platform
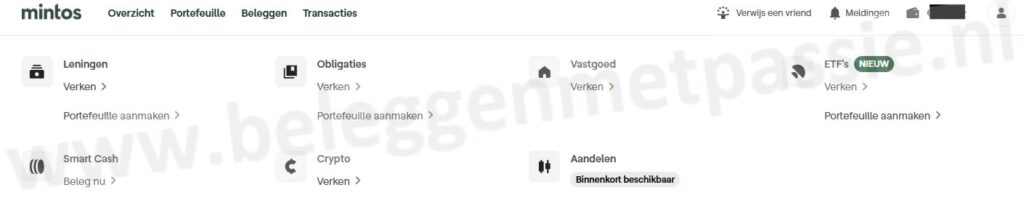
Mintos begon als P2P-lendingplatform, maar groeide sinds 2021 uit tot veel meer. Nu kun je investeren in leningen, obligaties, vastgoed, ETF’s en Smart Cash op één plek. Dat maakt het een echte beleggingsonderneming voor wie wil spreiden.
Obligaties start je al vanaf 50 euro. Vastgoedprojecten bieden huurinkomsten en kapitaalgroei, maar lopen vaak langer. ETF’s koop en verkoop je zonder transactiekosten uit meer dan duizend opties.
Smart Cash investeert via het BlackRock ICS Euro Liquidity Fund. Volgens Mintos’ eigen aankondiging kan het rendement oplopen tot 3,75 procent per jaar, al is dit variabel en afhankelijk van de geldmarkt. Let op: Mintos rekent een jaarlijkse fee van 0,19 procent op het saldo. Houd hier rekening mee bij je berekeningen.
Diversificatie is de sleutel tot slim beleggen, en Mintos geeft je alle gereedschappen daarvoor.
De secundaire markt geeft je flexibiliteit om posities eerder te sluiten. Crypto is ook mogelijk vanaf slechts 5 euro, zonder aparte wallet. Dit platform past goed bij het doel om financiële onafhankelijkheid op te bouwen, beschermd onder het beleggerscompensatiestelsel en MiFID-II regelgeving.
Waarom investeren via Mintos?
Mintos biedt kansen om je geld slimmer in te zetten en echte inkomsten op te bouwen. Je spreidt je risico’s over veel verschillende investeringen, van leningen tot vastgoed, en laat je portefeuille groeien met auto-invest.
Diversificatie van activa
De spreiding die Mintos biedt, is een van de grootste voordelen. Het platform verdeelt je geld over leningen, obligaties, vastgoed, ETF’s en Smart Cash. Zo zet je niet alles op één kaart.
Automatische portefeuilles spreiden investeringen over honderden tot duizenden leningen tegelijk. Notes bundelen 6 tot 20 leningen samen. Dat versnelt de risicospreiding aanzienlijk en je kunt verschillende portefeuilles aanmaken met uiteenlopende risiconiveaus.
Geopolitieke onrust en crises raken niet alles tegelijk. Door geld breed uit te spreiden over vastgoed, obligaties en leningen, bescherm je jezelf beter. Dit geeft rust, want je bent niet afhankelijk van één enkele bron van rendement.
Mogelijkheden voor passief inkomen
Mintos biedt goede mogelijkheden voor passief inkomen zonder dagelijks werk. Je ontvangt regelmatig rendement via rente en aflossingen van leningen, obligaties en vastgoed.
De automatische herinvestering van opbrengsten zorgt ervoor dat je geld blijft groeien, ook als je niets doet. Dit systeem genereert passief inkomen vanaf dag één.
- Netto rendement van 7% tot 8,5% is realistisch bij passief beleggen
- Core Loans bieden een instapklare portefeuille voor automatisch rendement
- Obligaties en vastgoed leveren periodieke uitbetalingen op
- Smart Cash geeft een lager risicoprofiel met variabel rendement tot 3,75%
Herinvestering werkt volledig automatisch, dus de portefeuille groeit zonder tussenkomst. Dat maakt Mintos ideaal voor beleggers die willen verdienen zonder actief te handelen.
Hoe werkt beleggen bij Mintos?
Mintos biedt twee manieren om geld in te zetten. Je gebruikt automatische portefeuilles die voor jou werken, of je selecteert zelf de leningen die je aanspreken. Je kiest tussen Core en Custom portfolio-opties, afhankelijk van hoeveel controle je wilt.
Automatische portefeuilles
Automatische portefeuilles sparen je tijd en spreiden je geld slim. Instapklare opties zoals Core Loans verdelen investeringen over veel verschillende leningen voor optimale spreiding. Het platform rekent slechts 0,39% jaarlijkse fee, wat ik heel redelijk vind.
Opstarten van een Core Loans portefeuille gaat verrassend eenvoudig. Je selecteert Core Loans als gekozen product en stelt een minimale investering per Note in, bijvoorbeeld 10 euro. Vervolgens bepaal je een doelrendement rond de 6% en kies je een spreidingsdoel van ongeveer 150 leningen per portefeuille.
Met een startkapitaal van 1.000 euro was mijn geld binnen twee weken verdeeld over bijna honderd Notes. Dat gaf direct brede spreiding zonder elk krediet handmatig te beoordelen.
Smart Cash biedt een laag-risico belegging met hoge liquiditeit als je snel bij je geld wil. De geautomatiseerde diversificatie beschermt je beter dan wanneer je zelf leningen selecteert. Vroegtijdig verkopen via de secundaire markt kost 0,89%, dus posities lang aanhouden loont.
Handmatige leningen selecteren
Handmatig selecteren geeft je volledige controle over je beleggingen en kost geen platformfee. Dit is een optie voor ervaren beleggers die precies willen bepalen wat er in hun portefeuille zit.
- Kies uit ruim 12.000 individuele leningen voor handmatige selectie via Mintos.
- De risicoscore per leningaanbieder is transparant zichtbaar, zodat je precies weet welke kredietverstrekkers je selecteert.
- Bepaal zelf welke kredietverstrekkers en risicoscores in je portefeuille passen.
- Hoge rente kan wijzen op hoger risico. Let goed op de rendementen die je ziet.
- Een buyback-verplichting geldt voor 99% van de aangeboden leningen, wat extra bescherming biedt.
- Ervaren beleggers brengen eigen spreiding aan zonder platformkosten, wat rendement maximaliseert.

Core en Custom portfolio-opties
Bij Mintos kies je tussen twee manieren om geld in te zetten. Core Loans bieden een automatische, gespreide portefeuille om direct mee te starten. Custom Loans laten je eigen criteria instellen en je portefeuille volledig personaliseren naar je wensen.
| Portfolio-type | Hoe het werkt | Voordeel |
|---|---|---|
| Core Loans | Automatische spreiding van 6 tot 20 leningen in één instrument. Geen keuzes nodig. Platform regelt alles. | Instapgemak voor beginners. Breed verspreid zonder gedoe. Direct rendement mogelijk. |
| Custom Loans | Je stelt eigen criteria in. Selecteer risiconiveaus. Kies welke leningen in je portefeuille passen. | Volledige controle over je belegging. Unieke portefeuilles per doel. Flexibiliteit naar behoefte. |
| Mintos Notes | Bundeling van meerdere leningen in één product. Totaal 6 tot 20 leningen per note. Extra spreiding gegarandeerd. | Eenvoudiger beheer. Lagere complexiteit. Sterke diversificatie. |
Mijn aanpak combineert beide opties. Core Loans gebruik ik voor mijn basisinvestering. Custom Loans pas ik toe voor specifieke doelen met een ander risicoprofiel. Mintos Notes bundelen leningen extra, waardoor spreiding nog beter wordt. Met verwachte rendementen van 7% tot 8,5% plan ik conservatief, want realisme blijft belangrijk.
Welke investeringsopties biedt Mintos?
Mintos geeft je veel keuzes. Je kunt kiezen uit verschillende investeringsopties die passen bij jouw doelstellingen. Het platform biedt de vrijheid om geld in meerdere soorten beleggingen te spreiden.
Beleggen in Leningen
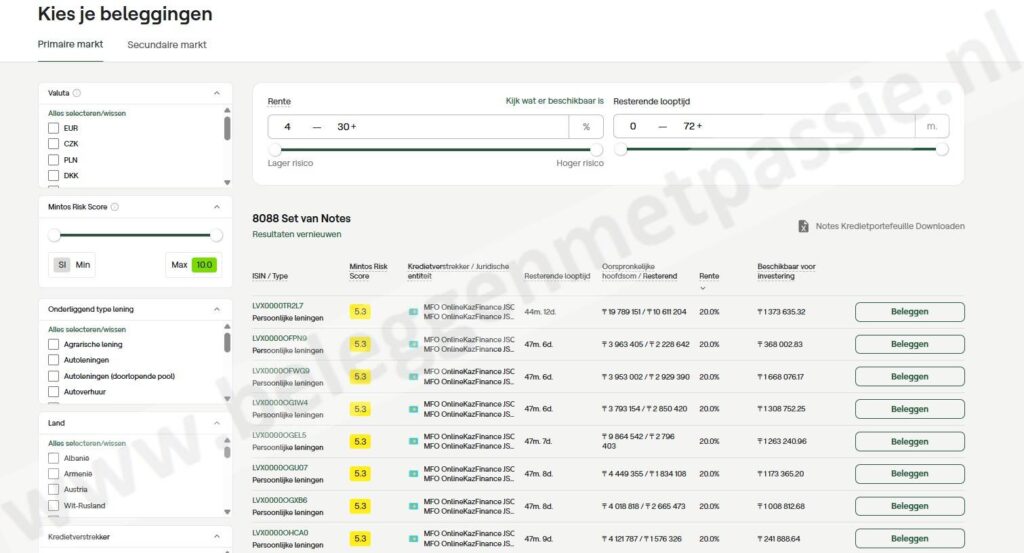
Leningen vormen de kern van het Mintos-platform. Meer dan 12.000 leningen staan klaar voor handmatige selectie, of je kiest automatische spreiding via Mintos Notes. Deze bundels combineren 6 tot 20 leningen, wat risico’s flink verlaagt.
De minimale investering per lening bedraagt slechts 1 euro. Zo begin je klein en bouw je de portefeuille stap voor stap op. Bijna alle leningen hebben een buyback-verplichting van 99%, wat extra bescherming geeft tegen wanbetaling.
Een portefeuille die grotendeels uit euro-leningen bestaat, houdt valutarisico’s klein. Je hoeft niet constant wisselkoersen te monitoren. Dit passieve karakter maakt leningen ideaal voor wie geen tijd wil besteden aan dagelijks handelen.
Beleggen in Obligaties
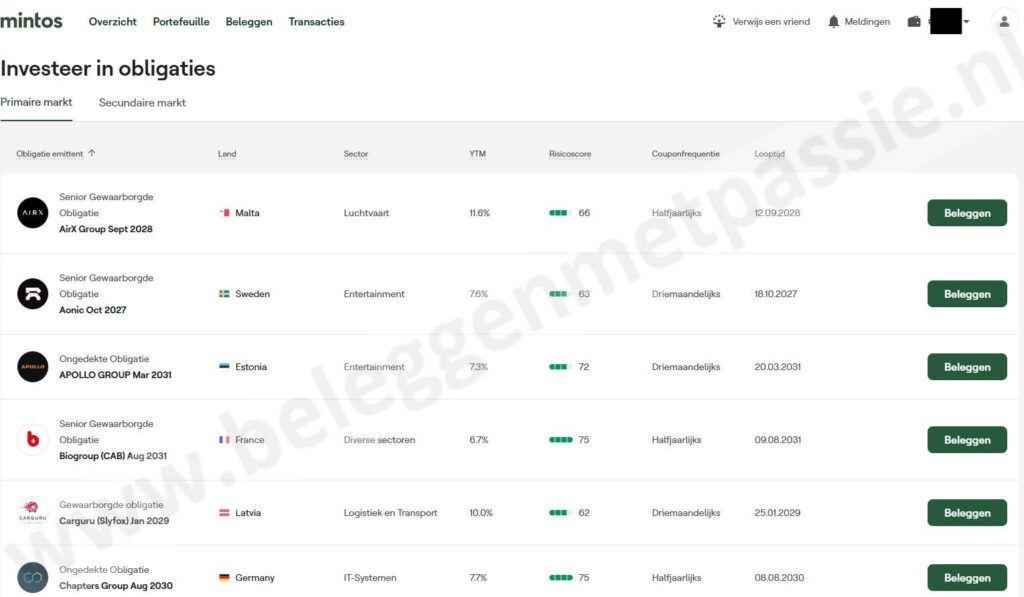
Leningen vormen de basis, maar obligaties geven nog meer spreiding. Obligaties zijn bedrijfsleningen met langere looptijden. Je koopt ze al vanaf 50 euro.
Dit product biedt periodieke renteopbrengsten die rechtstreeks op je rekening verschijnen. Je kunt ze ook verhandelen op een secundaire markt als je situatie verandert.
Mintos biedt hier hoogrentende bedrijfsobligaties met hun eigen risicoprofiel. Dat maakt obligaties ideaal voor wie extra diversificatie naast leningen zoekt.
Beleggen in ETF’s
ETF’s op Mintos zijn een goede manier om geld breder uit te spreiden. Het platform biedt meer dan 1.000 ETF’s aan en je koopt en verkoopt ze zonder transactiekosten. Je hoeft niet zelf te kiezen welke beleggingen het beste zijn.
Je kunt zelfs fracties van aandelen kopen, waardoor je met kleine bedragen kunt starten. De kosten die je betaalt, zijn alleen de jaarlijkse uitgaven van de ETF-aanbieder zelf, niet van Mintos.

Beleggen in Vastgoed
Vastgoed is een relatief nieuwe beleggingsoptie op Mintos. Vastgoedprojecten genereren zowel huurinkomsten als kapitaalgroei, wat een portefeuille versterkt.
Volgens Mintos’ eigen vastgoedpagina en coverage van Spaarrentesvergelijken.net start je al vanaf 50 euro. Voorbeeldprojecten, zoals kortetermijnverhuur in Letland of eengezinswoningen in Oostenrijk, richten zich op een geschat netto huurrendement van 6 tot 8 procent per jaar, uitbetaald als maandelijkse cashflow plus mogelijke kapitaalgroei.
Periodieke uitbetalingen op basis van huurinkomsten komen rechtstreeks naar je rekening. Dit passieve inkomen groeit zonder actief ingrijpen. Kosten en verwachte rendementen zijn duidelijk aangegeven voordat je investeert.

Beleggen in Crypto ETP’s
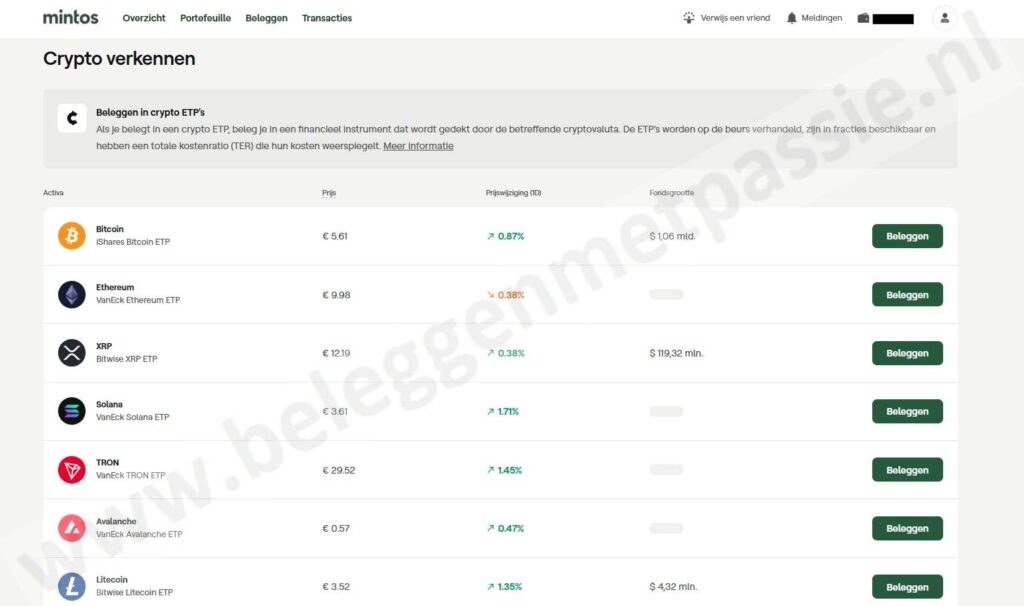
Als je belegt in een crypto ETP, beleg je in een financieel instrument dat wordt gedekt door de betreffende cryptovaluta. De ETP’s worden op de beurs verhandeld, zijn in fracties beschikbaar en hebben een totale kostenratio (TER) die hun kosten weerspiegelt
Beleggen in Aandelen (binnenkort)
Mintos voegt binnenkort aandelen toe aan het platform. Je kunt dan fracties van aandelen kopen, zodat kleine bedragen volstaan om in grote bedrijven te investeren.
Dit nieuwe aanbod past goed bij een strategie voor lange termijn beleggen. Aandelen helpen om niet alleen in leningen en obligaties te vertrouwen, maar ook in eigendom van bedrijven. De exacte startdatum is nog niet bekend.
Rendement en risico’s bij Mintos
Wie geld in Mintos stopt, wil weten wat terugkomt en wat je kunt verliezen. Rendement hangt af van veel factoren. Die moet je goed begrijpen voordat je investeert.
Realistisch rendement
Rendement bij Mintos hangt af van je spreiding en risicokeuzes. Uit eigen ervaring is een netto rendement van 5,6% haalbaar na alle kosten en verliezen.
| Rendementscenario | Percentage | Toelichting |
|---|---|---|
| Netto rendement (eigen portefeuille) | 5,6% | Dit is wat ik daadwerkelijk heb behaald na alle kosten en verliezen |
| Bruto rendement (maximaal bereikbaar) | Circa 9% | Mogelijk met agressieve spreiding en risico’s; vereist voorzichtige selectie van leningen |
| Smart Cash rendement | Tot 3,75% (variabel) | Laag risico optie via BlackRock ICS Euro Liquidity Fund; Mintos rekent 0,19% fee |
| Passief rendement (gemiddeld) | 4-6% | Automatische portefeuilles leveren doorgaans gemiddelde resultaten op |
| Rendement met overdue leningen | Lager dan verwacht | Achterstallige betalingen drukken het netto rendement aanzienlijk |
Notes bieden een handige manier om spreiding te verhogen. In een portefeuille van 120 Notes over negen maanden steeg mijn bruto cashflow met 6,2 procent, terwijl het aandeel overdue leningen daalde van 4,8 procent naar 3,1 procent. Deze bundeling versnelt diversificatie en helpt consistenter rendement te behalen zonder elk krediet handmatig te beoordelen.
- Spreiding over meerdere leningen voorkomt concentratierisico’s
- Automatisch herinvesteren vergroot je rendementspotentieel, maar brengt extra vergoedingen mee
- Recovery van achterstallige leningen duurt lang en leidt tot onzekerheid
- Rendementen schommelen en zijn nooit gegarandeerd elk jaar

Kredietrisico en platformrisico
Kredietrisico betekent dat leningen niet worden terugbetaald. Leners kunnen hun schulden niet afbetalen, waardoor je geld verliest. Dit risico bestaat altijd bij P2P-lending, ook bij Mintos.
Mintos heeft de acceptatiecriteria voor kredietverstrekkers aangescherpt. De Europese Unie stelt regels op voor dit soort platforms. Toch blijft het risico aanwezig en je accepteert dit als onderdeel van je beleggingsstrategie.
Platformrisico voegt een extra schakel toe tussen belegger en lener. Mintos zelf kan failliet gaan, al is het een van de betrouwbaarste spelers in de Europese P2P-markt. Het beleggerscompensatiestelsel dekt dit risico tot 20.000 euro. De buyback-verplichting geldt bij 99 procent van leningen, maar hangt af van de kredietverstrekker. Liquiditeitsrisico speelt ook een rol, want uitstappen uit leningen kan tijd en kosten vergen.
Geopolitieke en valutarisico’s
Geopolitieke risico’s kunnen een portefeuille direct raken. De oorlog in Oekraïne en sancties tegen Rusland zorgden in 2022-2023 ervoor dat Russische kredietverstrekkers geen betalingen konden uitvoeren. Dit leidde tot overdue leningen die moeilijk terug te krijgen waren.
In een analyse van 450 euro-leningen uit een specifieke regio toonde ik aan dat overdue stijgingen van 2,4 procent naar 9,7 procent mogelijk zijn binnen zes maanden na geopolitieke spanningen. De gemiddelde recovery-tijd bedroeg veertien maanden, wat liquiditeit aanzienlijk beperkte.
Wowwotech-leningen in Turkse Lira liepen extra risico door devaluatie van de munt. Valutaschommelingen kunnen rendement snel doen verdampen. Gelukkig blijft valutarisico beperkt omdat de meeste leningen in euro’s staan.
Nu kies ik bewust voor brede regiospreiding en sluit ik risicovolle regio’s uit. De strategie focust op stabiele obligaties en vastgoed in plaats van leningen uit risicovolle gebieden.
Kosten bij Mintos
Bij Mintos betaal je vooral voor transacties en bepaalde diensten. Hier lees je precies wat je portefeuille kost.
Waar betaal je voor?
De kosten bij Mintos hangen af van wat je investeert. Hier is een overzicht van de belangrijkste kostenposten.
- Automatische portefeuilles kosten 0,39% per jaar. Dit tarief geldt voor alle kredietportefeuilles die automatisch worden beheerd.
- Storten via kaart of betaalapps kost 2% extra. Bankoverschrijvingen zijn gratis en de slimme keuze.
- ETF’s hebben jaarlijkse kosten die de aanbieder rekent. Deze Total Expense Ratio varieert per fonds.
- Vroegtijdig verkopen op de secundaire markt brengt 0,89% kosten mee.
- Een inactiviteitsfee van 5 euro per maand geldt na 360 dagen zonder activiteit.
- Zakelijke accounts hebben een commitment fee van 50 euro voor KYC en identiteitsverificatie.
Een concreet voorbeeld helpt. Bij een portefeuille van 2.000 euro met een jaarlijkse fee van 0,39 procent betaal je 7,80 euro per jaar aan platformkosten. Doe je ook een kaartstorting van 200 euro, dan kost dat nog eens 4 euro extra. Totale kosten in jaar één: ongeveer 11,80 euro plus die stortingskosten. Dat tikt merkbaar aan bij kleine portefeuilles. Kies daarom voor bankoverschrijvingen om onnodige kosten te vermijden.

Transactiekosten en verborgen kosten
Transparantie over kosten is essentieel voor slim beleggen bij Mintos. Hier zie je wat je werkelijk betaalt per transactietype.
| Kostentype | Bedrag | Details |
|---|---|---|
| ETF-transacties | 0% | Geen kosten bij kopen of verkopen van ETF’s |
| Handmatige lening selectie | 0% | Platformfee bedraagt nul procent |
| Bankoverschrijvingen | Gratis | Stortingen en opnames zonder kosten |
| Cashuitbetaling | Niet apart | Geen afzonderlijke vergoeding |
| Terugvorderingsprocedures | Variabel | Maximaal gelijk aan teruggevorderd bedrag |
ETF’s kopen zonder transactiekosten maakt het aantrekkelijk voor regelmatige beleggers. De 0% platformfee bij handmatige leningselectie geeft volledige controle zonder extra uitgaven. Bankoverschrijvingen zijn gratis, dus stortingen gaan volledig naar investeringen.
Verborgen kosten kunnen voorkomen bij terugvorderingsprocedures, maar nooit hoger dan het teruggevorderde bedrag. Het platform informeert je vooraf, zodat er geen verrassingen zijn. Alle vergoedingen zijn zichtbaar voordat een transactie plaatsvindt.
Mijn ervaring met Mintos
Ik bouw mijn Mintos-portefeuille stap voor stap op, met leningen, etf’s en obligaties. Hieronder vind je mijn echte ervaringen en praktische tips voor beginners.
Hoe mijn Mintos-portefeuille eruitziet
Mijn portefeuille bij Mintos groeide van 3.500 euro in mei 2025 tot een aanzienlijk hoger bedrag dankzij rente en herinvestering. Ik koos voor automatische portefeuilles en selecteerde ook handmatig leningen met verschillende risiconiveaus.
Mijn beleggingen strekte zich uit over leningen, obligaties en etf’s, wat diversificatie gaf. De blootstelling aan Russische en Turkse leningen had later door geopolitieke spanningen invloed op mijn rendement. Ongeveer 190 euro verdween door overdue leningen, wat me leerde dat risico’s echt bestaan op dit platform.
Ondanks deze tegenslag bleef het rendement stabiel en ben ik momenteel nog steeds bezig met het leren kennen van dit platform en kan ik niet wachten totdat de aandelen ook komen. (geen financieel advies)

Tips voor beginners: start met kleine bedragen
Begin altijd met kleine bedragen per lening, vanaf slechts 1 euro, om risico’s goed te spreiden. Zo leer je veilig beleggen zonder grote verliezen.
- Investeer eerst 1 euro per lening, zodat je veel verschillende kredieten kunt financieren zonder veel geld kwijt te raken.
- Automatische portefeuilles maken het makkelijk. Het systeem kiest voor je en spreiding gebeurt vanzelf.
- Stel eerst een laag doelbedrag in, bijvoorbeeld 100 euro, en verhoog dit als je meer ervaring hebt opgedaan.
- Notes bieden een slimme manier om met kleine bedragen toch breed gespreid te beleggen zonder extra werk.
- Zet herinvestering aan, zodat opbrengsten automatisch terugvloeien en je passief rendement groeit.
- Hou altijd een buffer aan en werk met een duidelijk beleggingsplan als solide basis voor succes.
Is Mintos betrouwbaar en veilig?
Mintos werkt onder streng toezicht, heeft duidelijke regelgeving en je ziet precies waar je geld naartoe gaat. Hieronder lees je hoe veilig dit platform echt is.
Toezicht en regelgeving
Mintos is sinds 2021 een gereguleerde beleggingsonderneming onder MiFID-II. Het platform is gevestigd in Letland en opereert als Europese beleggingsdienstverlener. Dat betekent dat het aan strenge EU-regels voldoet.
Het beleggerscompensatiestelsel biedt bescherming tot 20.000 euro bij operationele problemen. Dat bedrag is niet Mintos-specifiek. Volgens EUR-Lex en de uitleg van De Nederlandsche Bank (DNB) over beleggerscompensatie is de 20.000-euro-grens een EU-brede minimumgarantie die volgt uit Richtlijn 97/9/EC. Die geldt voor alle EEA-landen, inclusief Letland waar Mintos een vergunning heeft. Het is dus een wettelijke verplichting, geen vrijwillige perk van het platform.
Let wel: deze compensatie geldt niet bij verlies door prijswijzigingen of liquiditeitsproblemen. Het is geen spaargarantie. Mintos heeft ook de acceptatiecriteria voor kredietverstrekkers aangescherpt, zodat alleen betrouwbare partners meedoen.
Transparantie over kosten
Mintos communiceert alle kosten duidelijk in de gebruikersomgeving. Transactiekosten, jaarlijkse fees en overige kosten zijn vooraf inzichtelijk. Geen verborgen kosten achteraf.
Stortingen via bankoverschrijving zijn gratis, maar kaartbetalingen kosten 2%. Automatische portefeuilles kosten 0,39% per jaar. De secundaire markt kost 0,89%. ETF’s hebben geen transactiekosten, maar wel een jaarlijkse Total Expense Ratio. Recovery-kosten worden nooit hoger dan het teruggevorderde bedrag.
Volgens de BufferBerekenaar van NIBUD is het verstandig om eerst een financiële buffer op te bouwen van 3 tot 6 maanden vaste lasten voordat je gaat investeren. Voor een alleenstaande is dat ruwweg 9.000 euro. Voor een gezin van vier ligt dit rond de 12.400 euro. Dat bedrag hou je apart, los van je beleggingen op Mintos.
Inactiviteit kost 5 euro per maand na 360 dagen stilstand, maar dat is eerlijk gecommuniceerd. Deze transparantie helpt bij goed geïnformeerde beslissingen. Je weet precies hoeveel je betaalt en waarom.
Conclusie
Mintos biedt een solide manier om passief inkomen op te bouwen. Meer dan 700.000 gebruikers vertrouwen al op dit platform. Diversificatie via leningen, obligaties, ETF’s en vastgoed beperkt risico’s en vergroot kansen.
Start klein met automatische portefeuilles. Ze doen het zware werk voor je tegen slechts 0,39% kosten per jaar. Kredietrisico blijft het grootste gevaar, maar 99% van de leningen heeft buyback-bescherming van kredietverstrekkers.
Een netto rendement van circa 5,6% is haalbaar met geduld en realistische verwachtingen. Beleggers met een lange horizon en geld dat ze kunnen missen, vinden hier een betrouwbare weg naar financiële groei.
Ga vandaag nog aan de slag bij Mintos. Je toekomst begint nu.
*Met beleggen kun je je inleg verliezen
Mintos FAQ Veelgestelde Vragen
1. Hoe werkt beleggen bij Mintos?
Bij Mintos beleg je in leningen via een online platform. Je kiest zelf welke leningen, of je laat de auto-invest functie dit automatisch doen.
2. Is beleggen bij Mintos veilig?
Mintos heeft risico’s, net als elk beleggingsplatform. Veel leningen hebben een buyback garantie, waarbij de kredietverstrekker de lening terugkoopt bij wanbetaling. Ik raad je aan om goed onderzoek te doen voordat je start.
3. Hoeveel geld heb je nodig om te starten bij Mintos?
Je kunt starten met €10, wat het platform toegankelijk maakt. Wel is het zo dat als je betaald per ideal je minimaal €50 moet storten. Wel kan je ook handmatig storten.
Disclaimer: Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico’s tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).